Segera Amankan Mobil Anda Sebelum Ditarik Paksa
- account_circle Redaktur
- calendar_month 44 menit yang lalu
- print Cetak
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Gensa Media Indonesia – Tunggakan cicilan mobil selama empat hingga enam bulan dapat meningkatkan risiko penagihan, denda sesuai perjanjian, dan tindakan eksekusi kendaraan oleh perusahaan pembiayaan.
Namun, berapa lama cicilan menunggak bukan satu-satunya faktor yang menentukan apakah mobil dapat ditarik.
Debitur perlu memahami isi perjanjian kredit, status jaminan fidusia, prosedur penagihan, serta hak dan kewajibannya menurut hukum.
Ketika kondisi keuangan memburuk, langkah paling aman bukan mengganti pelat nomor, menyembunyikan kendaraan, atau menghindari komunikasi dengan penagih.
Debitur sebaiknya segera menghubungi perusahaan pembiayaan untuk membahas kemampuan pembayaran dan meminta penjelasan tertulis mengenai status kontrak serta pilihan penyelesaian tunggakan.
Penagihan utang merupakan bagian dari hubungan kontraktual antara debitur dan kreditur.
Meski demikian, proses penagihan dan pelaksanaan eksekusi jaminan tetap harus mengikuti ketentuan hukum yang berlaku.
Tunggakan tidak membenarkan intimidasi, kekerasan, atau tindakan sewenang-wenang terhadap debitur.
Apakah Mobil Bisa Ditarik Setelah Telat Bayar Cicilan 4 – 6 Bulan?
Mobil yang dibeli melalui pembiayaan dapat menjadi objek jaminan sesuai perjanjian antara debitur dan perusahaan pembiayaan. Ketika debitur mengalami tunggakan, kreditur dapat menempuh langkah penagihan dan, apabila persyaratan hukum terpenuhi, proses eksekusi atas objek jaminan.
Namun, tidak ada ketentuan umum yang dapat disimpulkan bahwa mobil baru boleh ditarik setelah menunggak empat, lima, atau enam bulan. Status tunggakan, isi kontrak, ketentuan mengenai cidera janji, dokumen jaminan, dan mekanisme eksekusi perlu diperiksa dalam setiap kasus.
Debitur juga tidak boleh menganggap bahwa kendaraan pasti aman hanya karena tunggakan baru satu atau dua bulan. Sebaliknya, keterlambatan beberapa bulan tidak berarti setiap orang yang datang mengaku sebagai debt collector otomatis berhak mengambil kendaraan dengan cara apa pun.
Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia menjadi salah satu dasar hukum yang perlu diperhatikan dalam pembiayaan kendaraan dengan jaminan fidusia. Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 juga memberikan penafsiran penting mengenai cidera janji dan pelaksanaan eksekusi jaminan fidusia.
Karena itu, debitur sebaiknya tidak hanya menghitung jumlah cicilan yang tertunggak, tetapi juga memastikan status hukum kontrak dan jaminan kendaraannya.
Apa yang Terjadi Jika Cicilan Mobil Menunggak Berbulan-bulan?
Konsekuensi tunggakan bergantung pada perjanjian pembiayaan, kebijakan perusahaan yang sesuai hukum, serta perkembangan penanganan kontrak.
Beberapa hal yang mungkin terjadi meliputi:
1. Penagihan oleh perusahaan pembiayaan
Perusahaan pembiayaan dapat menghubungi debitur untuk mengingatkan kewajiban pembayaran, meminta penjelasan mengenai keterlambatan, dan membahas penyelesaian tunggakan.
Penagihan dapat dilakukan oleh petugas internal atau pihak ketiga yang ditunjuk perusahaan sesuai ketentuan yang berlaku.
2. Denda dan kewajiban pembayaran
Debitur perlu memeriksa ketentuan denda keterlambatan, biaya yang sah, serta kewajiban lain dalam perjanjian.
Jangan langsung menerima angka tagihan tanpa meminta rincian. Mintalah informasi mengenai jumlah cicilan tertunggak, denda, biaya lain apabila ada, dan total pembayaran yang diperlukan untuk menyelesaikan kewajiban.
3. Peringatan dan kemungkinan tindakan lanjutan
Apabila tunggakan tidak diselesaikan, perusahaan dapat menempuh langkah sesuai perjanjian dan ketentuan hukum, termasuk proses yang berkaitan dengan eksekusi jaminan jika persyaratannya terpenuhi.
Debitur sebaiknya tidak mengabaikan surat pemberitahuan, panggilan, atau komunikasi resmi dari perusahaan pembiayaan.
4. Risiko kehilangan penggunaan kendaraan
Jika kendaraan akhirnya diserahkan atau dieksekusi melalui prosedur yang sah, debitur dapat kehilangan penggunaan mobil tersebut.
Penyerahan kendaraan juga tidak selalu berarti seluruh kewajiban keuangan otomatis lunas. Perlakuan terhadap hasil penjualan objek jaminan, sisa kewajiban, atau kelebihan hasil penjualan harus diperiksa berdasarkan hukum dan perjanjian yang berlaku.
Cara Mengatasi Tunggakan Cicilan Mobil agar Tidak Semakin Bermasalah
Tidak ada cara yang dapat menjamin mobil pasti tidak akan ditarik ketika terjadi tunggakan. Namun, beberapa langkah berikut dapat membantu debitur mengendalikan risiko dan mencari penyelesaian yang realistis.
1. Hubungi perusahaan pembiayaan secepatnya
Gunakan saluran resmi perusahaan pembiayaan yang tercantum dalam kontrak atau situs resminya.
Jelaskan penyebab keterlambatan secara jujur, misalnya penurunan pendapatan, kehilangan pekerjaan, gangguan usaha, atau kebutuhan keluarga yang mendesak.
Jangan menjanjikan pembayaran yang sebenarnya tidak mampu dipenuhi. Lebih baik mengajukan rencana pembayaran yang realistis daripada memberikan janji berulang kali tanpa penyelesaian.
Mintalah jawaban tertulis mengenai status kontrak, jumlah tunggakan, dan pilihan penyelesaian yang tersedia.
2. Ajukan restrukturisasi atau penjadwalan ulang
Debitur dapat menanyakan apakah perusahaan menyediakan restrukturisasi, perubahan jadwal pembayaran, atau bentuk penyelesaian lain yang sesuai dengan kebijakan perusahaan dan ketentuan yang berlaku.
Persetujuan tidak otomatis diberikan. Perusahaan akan mempertimbangkan kondisi kontrak, kemampuan membayar, riwayat pembayaran, dan kebijakan yang berlaku.
Sebelum menyetujui perubahan, periksa kembali besaran cicilan, jangka waktu, total kewajiban, biaya tambahan jika ada, serta konsekuensi apabila kembali terlambat membayar.
Pastikan setiap kesepakatan dituangkan dalam dokumen resmi.
3. Periksa perjanjian kredit dan dokumen jaminan
Siapkan dokumen berikut agar posisi dan kewajiban debitur dapat diperiksa dengan lebih jelas:
- Perjanjian pembiayaan atau kontrak kredit.
- Bukti pembayaran cicilan sebelumnya.
- Surat atau pesan penagihan dari perusahaan pembiayaan.
- Dokumen kendaraan yang tersedia, termasuk STNK dan BPKB apabila berada dalam penguasaan debitur.
- Sertifikat atau informasi pendaftaran jaminan fidusia jika tersedia.
- Bukti komunikasi dan kesepakatan pembayaran dengan perusahaan.
Tidak semua debitur memegang seluruh dokumen tersebut. Jika ada dokumen yang tidak tersedia, mintalah salinan atau informasi resminya kepada perusahaan pembiayaan.
4. Minta identitas dan surat tugas petugas penagihan
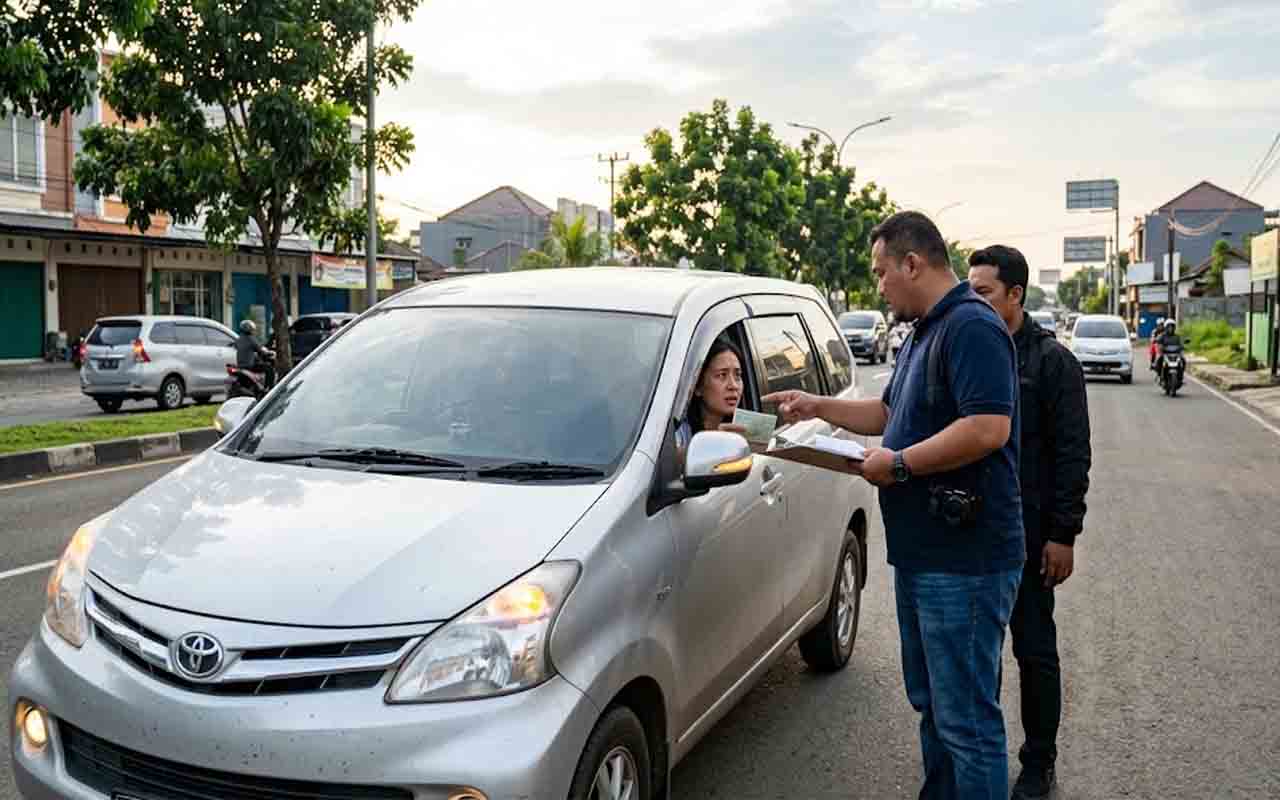
Apabila debt collector datang, tetap tenang dan mintalah identitas, surat tugas, serta informasi mengenai perusahaan yang menugaskannya.
Konfirmasikan penugasan tersebut melalui layanan resmi perusahaan pembiayaan. Jangan hanya mengandalkan nomor telepon atau dokumen yang diberikan oleh orang yang datang.
Periksa juga apakah penagihan dilakukan sesuai ketentuan yang berlaku dan apakah petugas menjelaskan tujuan kedatangannya dengan jelas.
5. Jangan menyerahkan kendaraan tanpa memahami dokumennya
Apabila petugas meminta kendaraan diserahkan, baca seluruh dokumen terlebih dahulu.
Periksa apakah dokumen tersebut merupakan berita acara penyerahan, tanda terima kendaraan, pernyataan mengenai kewajiban, atau dokumen lain yang mempunyai konsekuensi hukum.
Jangan menandatangani dokumen kosong, dokumen yang tidak dipahami, atau pernyataan yang tidak sesuai fakta. Mintalah salinan dokumen yang telah ditandatangani.
Jika terdapat tekanan, ancaman, atau perselisihan mengenai dasar penarikan, debitur dapat meminta penjelasan resmi dan berkonsultasi dengan penasihat hukum.
6. Pertimbangkan penjualan atau pengalihan yang disetujui kreditur
Jika cicilan sudah tidak sesuai dengan kemampuan keuangan, debitur dapat membahas kemungkinan penyelesaian melalui penjualan kendaraan atau pengalihan pembiayaan yang disetujui perusahaan.
Pilihan tersebut perlu dihitung secara cermat karena nilai kendaraan, sisa kewajiban, biaya, dan persetujuan kreditur dapat memengaruhi hasil akhirnya.
Jangan melakukan pengalihan kontrak secara informal atau menyerahkan mobil kepada pihak lain dengan janji bahwa orang tersebut akan meneruskan cicilan tanpa persetujuan yang diperlukan. Tindakan seperti itu dapat menimbulkan sengketa baru dan tidak otomatis membebaskan debitur dari kewajibannya.
Apakah Mengganti Pelat Nomor atau Menyembunyikan Mobil Bisa Mencegah Penarikan?
Mengganti pelat nomor agar kendaraan tidak dikenali atau sengaja menyembunyikan mobil bukan solusi yang tepat untuk mengatasi tunggakan.
Langkah tersebut tidak menghapus kewajiban pembayaran, tidak mengubah isi kontrak, dan tidak menyelesaikan status jaminan kendaraan. Debitur juga tidak memperoleh jaminan hukum bahwa penagihan atau proses eksekusi akan berhenti.
Perubahan tanda nomor kendaraan harus mengikuti ketentuan registrasi kendaraan yang berlaku. Hindari penggunaan pelat nomor yang tidak sah atau tindakan lain yang bertujuan menyamarkan identitas kendaraan.
Jika mobil diperlukan untuk bekerja atau mencari nafkah, sampaikan kondisi tersebut kepada perusahaan pembiayaan ketika mengajukan penyelesaian. Jelaskan secara terbuka mengapa kendaraan masih dibutuhkan dan ajukan rencana pembayaran berdasarkan kemampuan nyata.
Pendekatan ini lebih bermanfaat untuk mencari solusi dibandingkan menghindari petugas tanpa menyelesaikan persoalan pokok.
Aturan Penarikan Mobil oleh Debt Collector: Apa Hak Debitur?
Debitur tetap memiliki hak meskipun mengalami keterlambatan pembayaran. Pada saat yang sama, debitur juga wajib memenuhi kewajiban berdasarkan kontrak dan ketentuan hukum.
Memahami putusan Mahkamah Konstitusi tentang jaminan fidusia
Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 menegaskan bahwa cidera janji tidak boleh ditentukan secara sepihak oleh kreditur, melainkan berdasarkan kesepakatan kreditur dan debitur atau melalui upaya hukum yang menentukan adanya cidera janji.
Putusan tersebut juga memberikan batasan penting terhadap pelaksanaan eksekusi sertifikat jaminan fidusia.
Apabila tidak terdapat kesepakatan mengenai cidera janji dan debitur keberatan menyerahkan objek jaminan secara sukarela, mekanisme dan prosedur eksekusi harus mengikuti mekanisme eksekusi putusan pengadilan yang telah berkekuatan hukum tetap sebagaimana dimaknai dalam putusan tersebut.
Dengan demikian, tidak tepat menyimpulkan bahwa setiap penarikan mobil wajib selalu didahului putusan pengadilan. Sebaliknya, tidak tepat pula menganggap sertifikat fidusia memberikan kewenangan tanpa batas untuk mengambil kendaraan secara paksa.
Penerapan ketentuan tersebut bergantung pada keadaan konkret, termasuk kesepakatan para pihak, status cidera janji, dokumen jaminan, dan sikap debitur terhadap penyerahan kendaraan.
Penagihan tidak boleh dilakukan dengan ancaman atau kekerasan
Debitur berhak mendapatkan perlakuan yang sesuai hukum. Penagihan tidak membenarkan intimidasi, ancaman kekerasan, pemaksaan, atau tindakan yang membahayakan keselamatan.
Apabila petugas mengancam, merusak barang, melakukan kekerasan, atau memaksakan pengambilan kendaraan dengan cara yang diduga melanggar hukum, utamakan keselamatan diri dan keluarga.
Catat waktu, tempat, identitas pihak yang terlibat, serta kronologi kejadian. Simpan pesan, rekaman, surat, atau bukti lain yang diperoleh secara sah.
Jika terdapat ancaman langsung atau kekerasan, hubungi kepolisian. Untuk sengketa layanan perusahaan pembiayaan, debitur juga dapat menggunakan saluran pengaduan resmi perusahaan dan, jika diperlukan, mengajukan pengaduan kepada Otoritas Jasa Keuangan (OJK).
Apakah debt collector wajib membawa surat tugas?
Debitur patut meminta identitas dan bukti penugasan untuk memastikan siapa yang datang dan atas nama perusahaan mana penagihan dilakukan.
Ketentuan mengenai pihak yang melakukan penagihan, penggunaan pihak ketiga, kompetensi petugas, dan tata cara penagihan harus diperiksa berdasarkan regulasi yang berlaku bagi perusahaan pembiayaan.
Jangan menganggap setiap orang yang mengaku sebagai debt collector memiliki kewenangan mengambil kendaraan. Namun, jangan pula langsung menyimpulkan bahwa seseorang tidak berwenang hanya karena tidak membawa dokumen tertentu sebelum memeriksa ketentuan dan fakta yang relevan.
Verifikasi melalui perusahaan pembiayaan merupakan langkah yang lebih aman.
Apa yang Harus Dilakukan Jika Mobil Hendak Ditarik di Jalan?
Jika menghadapi petugas penagihan di jalan, jangan melakukan perlawanan fisik atau tindakan yang dapat membahayakan pengguna jalan lainnya.
Lakukan langkah berikut:
- Tetap tenang dan minta petugas menunjukkan identitas serta surat tugas.
- Hubungi perusahaan pembiayaan melalui nomor resmi untuk memastikan penugasan dan status kontrak.
- Mintalah penjelasan mengenai dasar penagihan, status jaminan fidusia, serta prosedur yang akan ditempuh.
- Jangan menandatangani dokumen yang kosong atau tidak dipahami.
- Jika terjadi ancaman, kekerasan, atau pemaksaan yang diduga melanggar hukum, utamakan keselamatan dan hubungi pihak berwenang.
- Catat kronologi kejadian dan simpan bukti yang relevan.
- Setelah situasi aman, sampaikan pengaduan tertulis kepada perusahaan pembiayaan apabila terdapat dugaan pelanggaran.
Apabila debitur memutuskan menyerahkan kendaraan, mintalah berita acara atau tanda terima yang menjelaskan identitas kendaraan, kondisi kendaraan, waktu penyerahan, dan pihak yang menerima.
Pastikan juga memperoleh penjelasan tertulis mengenai langkah berikutnya, termasuk bagaimana sisa kewajiban akan dihitung dan bagaimana hasil penyelesaian kendaraan diperhitungkan.
Apakah Mobil yang Sudah Ditarik Berarti Utang Lunas?
Tidak selalu.
Penyerahan atau penarikan kendaraan tidak dengan sendirinya membuktikan bahwa seluruh utang telah dilunasi. Debitur perlu meminta perhitungan tertulis mengenai hasil penjualan atau penyelesaian objek jaminan, biaya yang dibebankan sesuai ketentuan, serta sisa kewajiban atau kelebihan hasil apabila ada.
Jangan mengandalkan janji lisan bahwa semua kewajiban akan selesai setelah mobil diserahkan.
Mintalah bukti penyelesaian akhir atau dokumen lain yang secara jelas menunjukkan status kewajiban setelah proses selesai. Jika terdapat perbedaan perhitungan, ajukan keberatan secara tertulis dan lampirkan dokumen pendukung.
Kapan Debitur Perlu Meminta Bantuan Hukum?
Konsultasi hukum patut dipertimbangkan jika terjadi perselisihan mengenai cidera janji, keabsahan dokumen jaminan, prosedur eksekusi, dugaan kekerasan saat penagihan, atau perhitungan kewajiban setelah kendaraan diserahkan.
Bawa kontrak, bukti pembayaran, surat penagihan, dokumen kendaraan yang tersedia, serta kronologi kejadian agar persoalan dapat dinilai berdasarkan fakta.
Jangan langsung menganggap seluruh tindakan penagihan merupakan tindak pidana. Sebaliknya, jangan pula menganggap semua tindakan petugas pasti sah hanya karena terdapat tunggakan.
Penilaian hukum perlu mempertimbangkan bukti dan keadaan setiap perkara.
Cara Mencegah Kredit Mobil Menjadi Macet
Pencegahan sebaiknya dilakukan sebelum tunggakan menumpuk.
Pertama, hitung kemampuan membayar cicilan dengan memperhitungkan kebutuhan pokok, biaya operasional kendaraan, asuransi apabila ada, dan kewajiban keuangan lainnya.
Kedua, siapkan dana darurat untuk menghadapi penurunan pendapatan atau kebutuhan mendesak.
Ketiga, segera hubungi perusahaan pembiayaan ketika mengetahui pembayaran bulan berjalan kemungkinan terlambat.
Keempat, simpan bukti setiap pembayaran dan komunikasi penting.
Kelima, hindari pinjaman baru berbunga tinggi hanya untuk menutup cicilan lama tanpa perhitungan yang matang. Cara tersebut dapat memperbesar beban keuangan apabila tidak disertai rencana pembayaran yang realistis.
Jika cicilan sudah tidak terjangkau dalam jangka panjang, evaluasi kembali apakah mempertahankan kendaraan masih masuk akal secara finansial.
Tunggakan cicilan mobil selama empat hingga enam bulan perlu ditangani dengan serius, tetapi bukan dengan cara menyembunyikan kendaraan atau menghindari penagih.
Debitur sebaiknya memeriksa kontrak, memastikan status jaminan fidusia, meminta rincian tunggakan, dan segera berkomunikasi dengan perusahaan pembiayaan untuk mencari penyelesaian yang realistis.
Hak debitur atas perlakuan yang sesuai hukum tetap harus dihormati. Pada saat yang sama, kewajiban pembayaran yang sah juga tidak hilang hanya karena debitur keberatan terhadap cara penagihan.
Jika terjadi sengketa, ancaman, atau dugaan pelanggaran prosedur, dokumentasikan kejadian dan gunakan saluran pengaduan yang tepat.
Salam Debitur Cerdas.
Referensi dan rujukan resmi
- Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia – JDIH BPK RI.
- Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 – Dokumen putusan MK.
- Otoritas Jasa Keuangan – Informasi mengenai perjanjian pembiayaan dan penagihan.
- Otoritas Jasa Keuangan – Peraturan OJK Nomor 46 Tahun 2024 tentang Pengembangan dan Penguatan Perusahaan Pembiayaan, Perusahaan Pembiayaan Infrastruktur, dan Perusahaan Modal Ventura.
Catatan redaksi: Artikel ini merupakan informasi umum untuk edukasi konsumen, bukan pendapat hukum untuk perkara tertentu. Penerapan ketentuan dapat bergantung pada isi kontrak, dokumen jaminan, fakta penagihan, dan peraturan yang berlaku saat perkara ditangani.
FAQ: Telat Bayar Cicilan Mobil 4–6 Bulan
Apakah mobil bisa ditarik setelah telat bayar cicilan selama 4–6 bulan?
Mobil dapat menjadi objek eksekusi apabila persyaratan dalam perjanjian dan ketentuan hukum terpenuhi. Tidak ada ketentuan umum yang menyatakan mobil baru boleh ditarik setelah menunggak 4–6 bulan. Status cidera janji, perjanjian pembiayaan, dokumen jaminan fidusia, dan prosedur eksekusi perlu diperiksa dalam setiap kasus.
Apa yang harus dilakukan jika cicilan mobil menunggak selama beberapa bulan?
Debitur sebaiknya segera menghubungi perusahaan pembiayaan melalui saluran resmi, meminta rincian tunggakan, memeriksa perjanjian kredit, dan menanyakan pilihan penyelesaian seperti restrukturisasi atau penjadwalan ulang. Setiap kesepakatan perlu diperiksa dan dituangkan dalam dokumen resmi.
Apakah mengganti pelat nomor atau menyembunyikan mobil bisa mencegah penarikan?
Mengganti pelat nomor untuk menyamarkan identitas kendaraan atau menyembunyikan mobil bukan solusi penyelesaian tunggakan. Tindakan tersebut tidak menghapus kewajiban pembayaran maupun status jaminan kendaraan, dan tidak menjamin mobil aman dari proses penagihan atau eksekusi yang sah.
Apa hak debitur ketika menghadapi debt collector yang hendak menarik mobil?
Debitur berhak mendapatkan perlakuan yang sesuai hukum dan dapat meminta identitas serta bukti penugasan petugas, kemudian memverifikasinya kepada perusahaan pembiayaan. Penagihan tidak membenarkan ancaman, kekerasan, atau pemaksaan yang melanggar hukum. Jika terjadi ancaman atau kekerasan, utamakan keselamatan dan hubungi pihak berwenang.
Apakah penarikan atau penyerahan mobil otomatis melunasi utang?
Tidak selalu. Penarikan atau penyerahan kendaraan tidak otomatis membuktikan bahwa seluruh kewajiban telah lunas. Debitur perlu meminta perhitungan tertulis mengenai hasil penjualan atau penyelesaian objek jaminan, biaya yang dibebankan sesuai ketentuan, serta sisa kewajiban atau kelebihan hasil apabila ada.
Ke mana harus mengadu jika debt collector melakukan intimidasi atau kekerasan?
Jika terdapat ancaman langsung atau kekerasan, debitur perlu mengutamakan keselamatan dan menghubungi kepolisian. Untuk sengketa layanan perusahaan pembiayaan, debitur dapat mengajukan pengaduan tertulis kepada perusahaan dan, jika diperlukan, menggunakan saluran pengaduan resmi Otoritas Jasa Keuangan (OJK). Simpan bukti dan catat kronologi kejadian.
📲 Scan QRIS di Sini 🤝 Dukung Jurnalisme Independen

Ditulis oleh: Redaktur
Redaktur Gensa Media Indonesia bertanggung jawab mengelola, menyunting, dan memastikan setiap berita memenuhi standar jurnalistik, akurasi, keberimbangan, independensi, serta Kode Etik Jurnalistik sebelum dipublikasikan kepada masyarakat.