Mobil Kredit Dibawa Kabur Setelah Take Over? Jangan Cuma Nangis di Garasi
- account_circle Tama
- calendar_month Minggu, 13 Sep 2026
- print Cetak
BEKASI – Ada orang membeli mobil karena ingin nyaman bepergian.
Ada juga yang membeli mobil kredit karena merasa hidup belum lengkap kalau belum punya cicilan.
Masalah baru muncul ketika cicilan mulai terasa seperti mantan yang tidak mau pergi.
Setiap bulan datang.
Tidak pernah lupa.
Dan selalu minta dibayar.
Dalam kondisi keuangan sedang seret, sebagian debitur kemudian mencari jalan keluar dengan cara melakukan take over kendaraan kepada orang lain.
Di sinilah persoalan bisa dimulai.
Take over kredit yang dilakukan tanpa melibatkan perusahaan pembiayaan berisiko menimbulkan masalah bagi debitur awal, terutama jika pihak yang menerima kendaraan kemudian tidak membayar cicilan atau membawa kendaraan tanpa kejelasan.
Fenomena semacam ini kerap disebut masyarakat sebagai “mobil lengek”.
Istilahnya memang terdengar seperti nama menu warteg.
Namun akibatnya jangan coba-coba dipesan.
Bisa bikin dompet lengek, pikiran lengek, bahkan tidur ikut lengek.
Artikel yang berjudul “Mobil Lengek: Modus Penipuan Take Over Kredit yang Menghantui Konsumen” sebelumnya mengangkat kasus seorang debitur di Bekasi yang menyerahkan kendaraan kredit kepada seseorang yang mengaku akan melanjutkan pembayaran cicilan.
Namun setelah kendaraan berpindah tangan, cicilan justru menunggak dan pihak yang menerima kendaraan sulit dihubungi.
Persoalan seperti ini menunjukkan satu hal penting.
Menyerahkan mobil kepada orang lain tidak otomatis memindahkan kewajiban kredit kepada orang tersebut di hadapan perusahaan pembiayaan.
Mobil Sudah Pergi, Cicilan Masih Datang
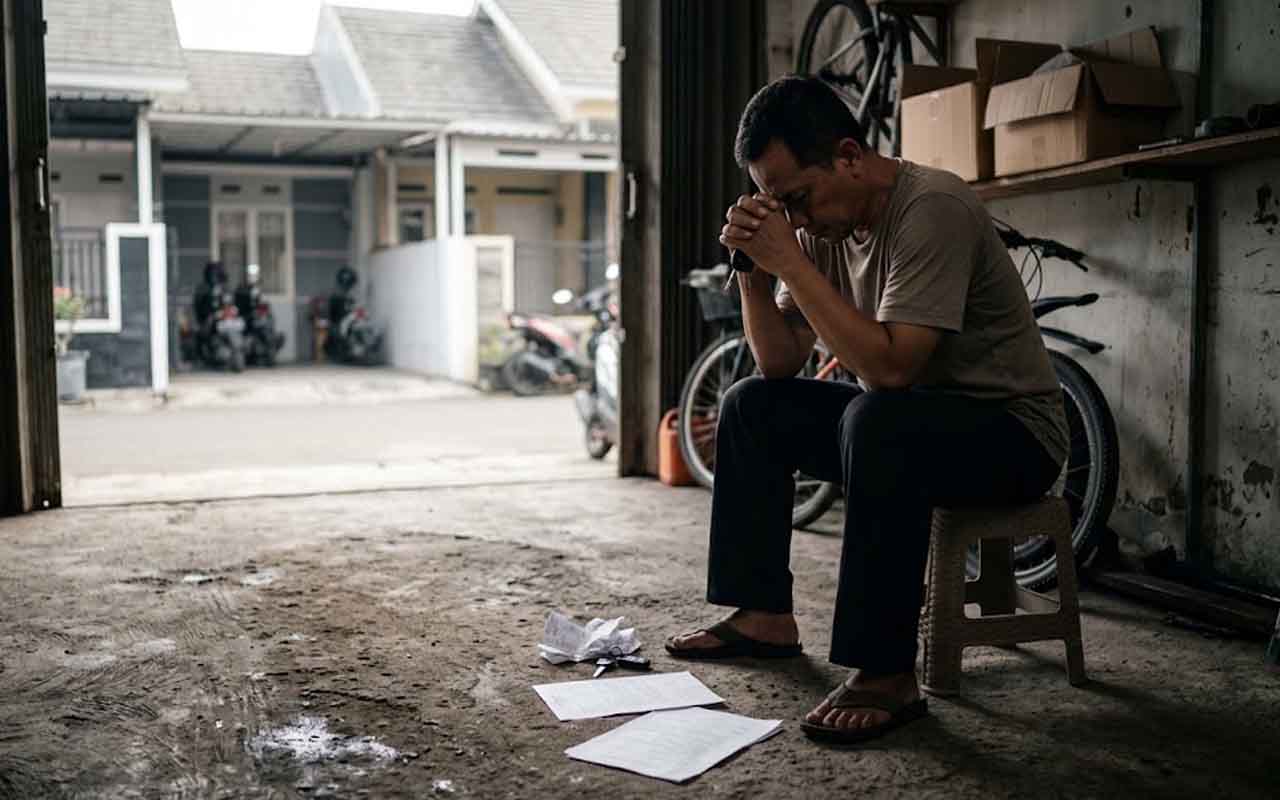
Ini bagian yang sering membuat korban merasa dunia sedang tidak adil.
Mobil sudah tidak ada di rumah.
Kunci sudah berpindah tangan.
Orang yang menerima kendaraan menghilang.
Tetapi tagihan dari perusahaan pembiayaan tetap datang kepada debitur yang namanya tercantum dalam perjanjian kredit.
Karena itu, masyarakat perlu membedakan antara kesepakatan pribadi dengan pengalihan kewajiban kredit yang diakui oleh perusahaan pembiayaan.
Kesepakatan antara debitur dan pihak yang menerima kendaraan tidak serta-merta menghapus hubungan kontraktual dengan perusahaan pembiayaan.
Sederhananya begini.
Kalau nama masih tercantum sebagai debitur, jangan buru-buru merasa cicilan sudah pindah rumah.
Tagihan belum tentu ikut pindah alamat.
Inilah alasan take over kendaraan kredit sebaiknya dilakukan melalui mekanisme resmi yang melibatkan pihak perusahaan pembiayaan.
Jangan hanya bermodalkan kuitansi.
Jangan hanya bermodalkan chat WhatsApp.
Apalagi hanya bermodalkan kalimat, “Tenang, Bang. Saya orangnya amanah.”
Kalimat terakhir memang terdengar menenangkan.
Tetapi ketika cicilan menunggak, yang datang biasanya bukan rasa amanah.
Yang datang justru penagihan.
Modusnya Bisa Dimulai dari Iklan yang Terlihat Meyakinkan
Pelaku atau pihak yang tidak bertanggung jawab dapat mencari calon kendaraan melalui media sosial.
Mereka menawarkan diri untuk mengambil alih mobil kredit.
Kepada debitur yang sedang terdesak, tawaran tersebut tentu terdengar seperti pintu keluar.
“Mobil saya diambil, cicilan dilanjutkan,” Selesai.
Masalahnya, hidup tidak selalu sesederhana caption marketplace.
Setelah kendaraan diberikan, pihak penerima bisa saja tidak membayar cicilan sesuai kesepakatan.
Komunikasi mulai sulit.
Nomor telepon tidak aktif.
Pesan WhatsApp hanya centang satu.
Alamat yang sebelumnya terlihat meyakinkan ternyata sulit ditemukan.
Sementara itu, debitur awal tetap berhadapan dengan kewajiban kepada perusahaan pembiayaan.
Dalam kasus yang diberitakan Gensa, pihak yang menerima kendaraan bahkan disebut tidak dapat lagi dihubungi setelah kendaraan berpindah tangan.
Di titik tersebut, korban bukan hanya kehilangan kendali atas kendaraan.
Ia juga harus menghadapi persoalan kredit yang masih berjalan.
Jangan Tunggu Mobil Hilang Baru Sibuk Mengumpulkan Bukti
Kesalahan yang sering terjadi dalam transaksi semacam ini adalah terlalu percaya kepada pihak lain.
Karena sudah merasa menemukan “penyelamat cicilan”, dokumen dan bukti transaksi kadang dianggap tidak terlalu penting.
Padahal justru sebaliknya.
Identitas pihak penerima kendaraan harus jelas.
Bukti komunikasi harus disimpan.
Bukti pembayaran harus terdokumentasi.
Perjanjian tertulis harus dibuat dengan jelas.
Dokumentasi serah terima kendaraan juga penting.
Namun perlu digarisbawahi, keberadaan surat perjanjian pribadi tidak otomatis membuat pengalihan kredit menjadi sah di hadapan perusahaan pembiayaan.
Dokumen tersebut setidaknya dapat menjadi bagian dari bukti mengenai hubungan dan kesepakatan para pihak.
Karena itu, aspek paling penting tetap memastikan mekanisme pengalihan kredit dilakukan melalui prosedur yang sesuai dengan perusahaan pembiayaan.
Jangan sampai ketika masalah muncul, semua pihak baru sibuk mencari screenshot.
Screenshot memang penting.
Tetapi jangan menjadikannya satu-satunya sistem keamanan.
Bagaimana Kalau Mobil Sudah Terlanjur Diserahkan?
Jika kendaraan sudah terlanjur diserahkan dan pihak penerima tidak menjalankan kewajibannya, debitur sebaiknya tidak menghilang dari persoalan.
Justru sebaliknya.
Segera kumpulkan seluruh bukti transaksi dan komunikasi.
Simpan salinan perjanjian.
Simpan bukti pembayaran.
Simpan nomor rekening atau bukti transfer yang berkaitan dengan transaksi.
Simpan percakapan WhatsApp.
Simpan foto dan video saat kendaraan diserahkan.
Catat identitas dan alamat pihak yang menerima kendaraan sepanjang informasi tersebut diperoleh secara sah.
Kemudian, segera komunikasikan persoalan tersebut kepada perusahaan pembiayaan.
Jelaskan kondisi sebenarnya.
Jangan menunggu sampai masalah menjadi semakin besar.
Apabila terdapat dugaan tindak pidana, masyarakat juga dapat mempertimbangkan membuat laporan kepada aparat penegak hukum dengan membawa bukti yang tersedia.
Dalam situasi tertentu, pendampingan advokat atau lembaga bantuan hukum dapat membantu korban memahami posisi hukum serta menentukan langkah yang tepat.
Yang penting, jangan main hakim sendiri.
Jangan mendatangi rumah orang sambil membawa massa.
Jangan mengancam.
Dan jangan menyebarkan tuduhan di media sosial tanpa dasar yang dapat dipertanggungjawabkan.
Masalah hukum jangan diselesaikan dengan cara yang malah menciptakan masalah hukum baru.
Take Over Bukan Berarti Oper Kunci, Lalu Selesai
Istilah “take over” sering dipahami masyarakat secara sederhana.
Mobil diserahkan.
Orang lain membayar cicilan, Selesai.
Padahal dalam praktik pembiayaan, persoalannya jauh lebih kompleks.
Ada kontrak, Ada kewajiban pembayaran, Ada status jaminan, Ada perusahaan pembiayaan, Ada ketentuan yang harus dipatuhi.
Karena itu, sebelum menyerahkan kendaraan kredit kepada pihak lain, debitur perlu memastikan terlebih dahulu bagaimana prosedur resmi pengalihan kredit pada perusahaan pembiayaan yang bersangkutan.
Jangan mengambil keputusan hanya karena sedang panik.
Sebab keputusan yang dibuat ketika dompet sedang sesak kadang justru membuat dompet mendapat pekerjaan tambahan.
Bukan hanya cicilan yang harus dipikirkan.
Risiko hukum dan keberadaan kendaraan juga harus diperhatikan.
Jangan Tergoda Kalimat “Nanti Saya Urus ke Leasing”
Kalimat tersebut terdengar sederhana.
Tetapi justru harus ditanyakan kembali.
“Sudah diurus?”
“Dengan siapa?”
“Ada bukti pengajuan?”
“Ada persetujuan tertulis?”
“Siapa yang sekarang tercatat sebagai debitur?”
Pertanyaan seperti itu bukan berarti tidak percaya.
Itu namanya hati-hati.
Dalam transaksi kendaraan bernilai besar, percaya boleh.
Tetapi bukti tetap harus ada.
Sebab kepercayaan tanpa dokumentasi bisa berubah menjadi cerita panjang yang judulnya:
“Dulu Saya Punya Mobil.”
Lebih parah lagi kalau episode berikutnya berjudul:
“Sekarang Saya Punya Tagihan.”
Pelajaran Paling Penting: Jangan Cari Jalan Pintas Saat Sedang Terdesak
Kesulitan ekonomi memang dapat membuat seseorang mengambil keputusan cepat.
Namun keputusan cepat tidak selalu menjadi keputusan tepat.
Jika cicilan kendaraan sudah mulai sulit dibayar, langkah pertama sebaiknya adalah menghubungi perusahaan pembiayaan dan mencari solusi sesuai mekanisme yang tersedia.
Jangan langsung menyerahkan kendaraan kepada orang yang baru dikenal melalui media sosial.
Jangan percaya begitu saja pada janji melunasi cicilan.
Dan jangan menganggap kendaraan kredit sama seperti barang milik pribadi yang bisa bebas dialihkan kepada siapa saja.
Artikel sebelumnya juga mengingatkan bahwa penjualan atau pengalihan kendaraan kredit secara tidak tepat dapat menimbulkan persoalan hukum dan finansial bagi debitur.
Karena itu, semakin besar nilai transaksinya, semakin penting pula kehati-hatian dan dokumentasinya.
Mobil boleh pindah tangan.
Tetapi jangan sampai masalah ikut pindah ke kepala.
Catatan Redaksi: Artikel ini bersifat informasi dan edukasi umum, bukan pendapat hukum untuk perkara tertentu. Setiap kasus take over kendaraan memiliki fakta dan dokumen yang berbeda. Masyarakat yang menghadapi persoalan serupa disarankan memeriksa perjanjian pembiayaan dan berkonsultasi dengan perusahaan pembiayaan serta profesional hukum yang berwenang sebelum mengambil tindakan.
📲 Scan QRIS di Sini 🤝 Dukung Jurnalisme Independen

Ditulis oleh: Tama
Tama adalah jurnalis Gensa Media Indonesia yang menjalankan tugas peliputan dan pemberitaan secara profesional, independen, berimbang, serta mengedepankan akurasi, verifikasi fakta, dan Kode Etik Jurnalistik dalam menyampaikan informasi kepada publik.