Cara Mengelola Modal Usaha agar Tidak Cepat Habis dan Bisnis Tetap Berkembang
- account_circle Redaktur
- calendar_month Rabu, 14 Okt 2026
- print Cetak
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
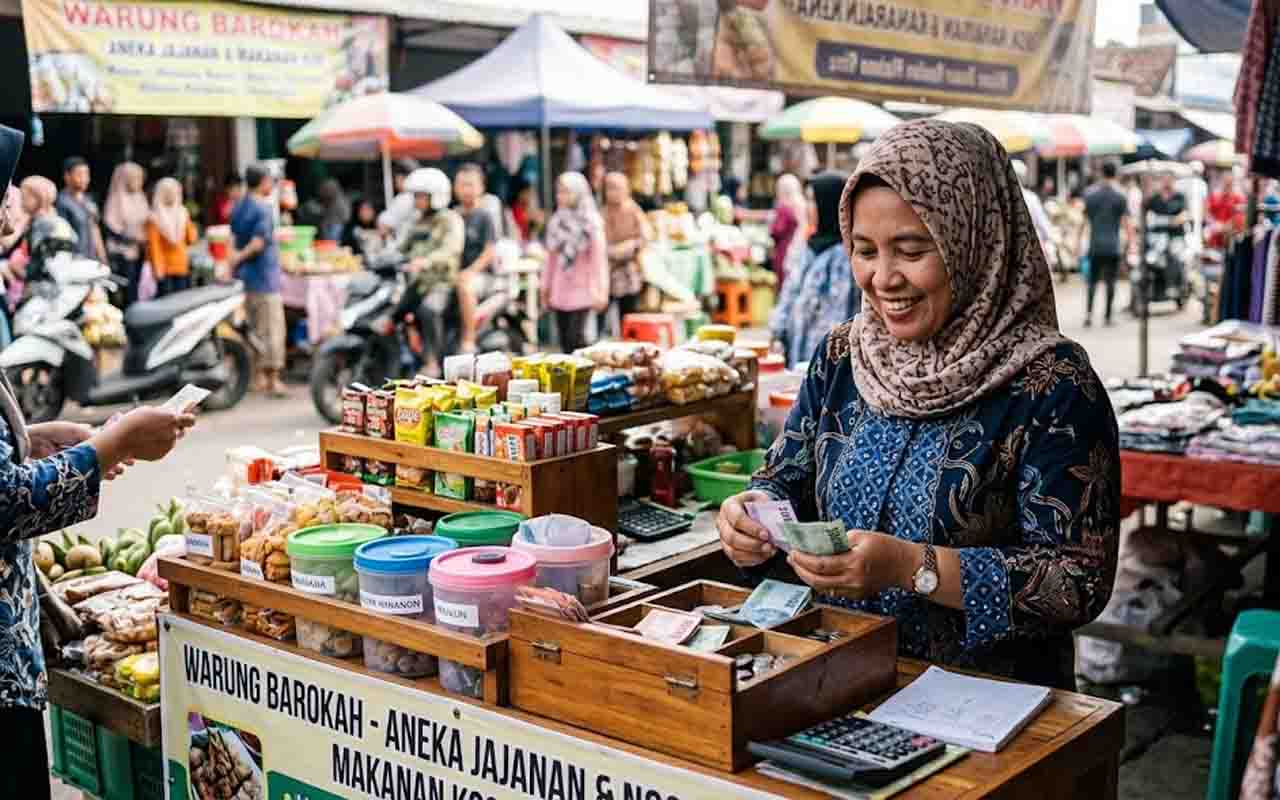
Modal usaha tidak hanya menentukan kemampuan seseorang untuk memulai bisnis, tetapi juga memengaruhi keberlangsungan operasional dan peluang pertumbuhan usaha dalam jangka panjang.
Besarnya modal tidak otomatis menjamin keberhasilan. Bisnis dengan modal terbatas tetap memiliki peluang berkembang apabila pemiliknya mampu mengatur arus kas, mengendalikan pengeluaran, menentukan harga jual secara tepat, serta memastikan uang yang masuk cukup untuk membiayai kebutuhan operasional.
Sebaliknya, usaha yang memiliki banyak pelanggan sekalipun dapat mengalami kesulitan keuangan apabila pembayaran dari pelanggan terlambat, biaya operasional terlalu tinggi, atau uang hasil penjualan digunakan tanpa perencanaan.
Karena itu, mengelola modal usaha bukan sekadar menghemat pengeluaran, melainkan memastikan setiap penggunaan uang memiliki tujuan yang jelas dan mendukung keberlangsungan bisnis.
Pemilik usaha perlu mengetahui berapa uang yang tersedia, berapa biaya yang harus dibayar, kapan pelanggan melakukan pembayaran, serta berapa dana yang dapat digunakan untuk mengembangkan usaha tanpa mengganggu kebutuhan operasional.
Apa Itu Pengelolaan Modal Usaha?
Pengelolaan modal usaha adalah proses merencanakan, menggunakan, mencatat, mengawasi, dan mengevaluasi dana yang dimiliki atau digunakan untuk menjalankan kegiatan bisnis.
Pengelolaan tersebut mencakup modal awal, pembelian persediaan, pembayaran biaya operasional, penerimaan uang dari pelanggan, pembayaran kewajiban, hingga penyediaan dana cadangan.
Tujuan utamanya adalah menjaga agar bisnis memiliki dana yang cukup untuk menjalankan aktivitas sehari-hari sekaligus memperoleh keuntungan yang berkelanjutan.
Dalam praktiknya, pemilik usaha perlu membedakan tiga hal yang sering dianggap sama, yaitu modal, omzet, dan laba.
Modal merupakan dana atau sumber daya yang digunakan untuk menjalankan usaha. Modal dapat berasal dari dana pribadi, tambahan setoran pemilik, pinjaman, maupun sumber pendanaan lain yang sah.
Omzet adalah total nilai penjualan dalam periode tertentu sebelum dikurangi biaya-biaya usaha. Omzet yang besar tidak selalu berarti bisnis menghasilkan keuntungan.
Laba merupakan selisih pendapatan dan beban yang diakui dalam periode tertentu. Perhitungannya perlu memperhitungkan biaya yang relevan, bukan hanya membandingkan uang penjualan dengan harga pembelian barang.
Ada pula arus kas, yaitu pergerakan uang masuk dan keluar. Arus kas berbeda dari laba karena penjualan secara kredit dapat menghasilkan pendapatan sebelum uangnya diterima, sedangkan pembayaran utang atau pembelian aset dapat mengurangi kas tanpa seluruhnya menjadi beban pada periode yang sama.
Memahami perbedaan ini menjadi langkah awal agar pemilik usaha tidak keliru menilai kondisi keuangan bisnisnya.
1. Buat Rencana Keuangan Sebelum Menggunakan Modal
Rencana keuangan membantu pemilik usaha menentukan kebutuhan dana, prioritas pengeluaran, dan target yang ingin dicapai.
Tanpa perencanaan, modal berisiko habis untuk pengeluaran yang tidak mendesak, sementara kebutuhan penting seperti pembelian bahan baku, biaya pengiriman, atau pembayaran pemasok justru tidak terpenuhi.
Langkah pertama adalah menghitung kebutuhan modal awal secara realistis.
Kelompokkan kebutuhan menjadi beberapa bagian, antara lain:
- Investasi awal, seperti peralatan produksi, komputer, mesin, atau perlengkapan kerja.
- Persediaan dan bahan baku, yaitu barang yang dibutuhkan untuk menghasilkan atau menjual produk.
- Biaya operasional, seperti sewa, listrik, internet, transportasi, kemasan, dan biaya tenaga kerja.
- Biaya pemasaran, termasuk promosi, pembuatan materi iklan, serta biaya memperoleh pelanggan.
- Dana cadangan, untuk mengantisipasi pengeluaran tidak terduga atau penurunan penerimaan sementara.
Setelah kebutuhan tersebut dicatat, tentukan prioritas berdasarkan urgensi dan kontribusinya terhadap kegiatan usaha.
Misalnya, usaha makanan rumahan mungkin lebih membutuhkan peralatan produksi dan bahan baku daripada menyewa tempat yang mahal sejak awal. Sementara itu, usaha jasa digital mungkin perlu memprioritaskan perangkat kerja, koneksi internet, perangkat lunak, dan biaya pemasaran.
Rencana keuangan juga sebaiknya memuat perkiraan penerimaan dan pengeluaran untuk beberapa bulan ke depan. Perkiraan tersebut bukan jaminan bahwa kondisi akan sesuai rencana, melainkan alat untuk mengantisipasi kekurangan dana sebelum masalah terjadi.
Perbarui rencana secara berkala berdasarkan transaksi dan perkembangan bisnis yang sebenarnya.
2. Catat Semua Arus Kas Masuk dan Keluar
Pencatatan arus kas merupakan salah satu cara paling praktis untuk mengetahui ke mana uang usaha digunakan.
Setiap penerimaan dan pengeluaran perlu dicatat, termasuk transaksi bernilai kecil yang dilakukan berulang kali.
Penerimaan kas dapat berasal dari penjualan tunai, pembayaran piutang pelanggan, setoran tambahan pemilik, atau pencairan pinjaman. Namun, sumber penerimaan tersebut perlu dibedakan karena penjualan merupakan pendapatan usaha, sedangkan pinjaman menimbulkan kewajiban pembayaran.
Pengeluaran kas dapat mencakup pembelian bahan baku, pembayaran pemasok, biaya transportasi, sewa, upah, cicilan pinjaman, dan pembelian perlengkapan.
Catatan sederhana dapat dibuat menggunakan buku kas, spreadsheet, atau aplikasi pembukuan.
Setidaknya, catatan transaksi memuat tanggal, keterangan, kategori, uang masuk, uang keluar, metode pembayaran, dan saldo setelah transaksi.
Sebagai contoh, apabila saldo awal kas usaha Rp5 juta, kemudian menerima pembayaran pelanggan Rp2 juta dan membayar pemasok Rp1,2 juta, saldo kas akhirnya menjadi Rp5,8 juta, dengan asumsi tidak ada transaksi lainnya.
Perhitungan tersebut membantu mengetahui jumlah uang yang tersedia. Namun, saldo kas belum menunjukkan besarnya laba karena masih mungkin terdapat kewajiban, biaya yang belum dibayar, dan transaksi lain yang perlu diperhitungkan.
Lakukan pencatatan sesegera mungkin setelah transaksi berlangsung. Kebiasaan menunda pencatatan meningkatkan risiko transaksi terlupa, nominal tidak sesuai, atau penggunaan uang tidak dapat ditelusuri.
3. Susun Laporan Laba Rugi secara Berkala
Laporan laba rugi membantu pemilik usaha mengetahui apakah kegiatan bisnis menghasilkan keuntungan atau justru mengalami kerugian selama periode tertentu.
Laporan ini berbeda dari catatan kas karena pendapatan dan beban pada prinsipnya diakui sesuai dasar pencatatan yang digunakan, bukan semata-mata berdasarkan kapan uang diterima atau dibayarkan.
Secara sederhana, laporan laba rugi dapat memuat penjualan bersih, harga pokok penjualan, laba kotor, biaya operasional, serta laba atau rugi sebelum dan sesudah unsur pajak yang relevan.
Sebagai ilustrasi, sebuah usaha mencatat penjualan bersih Rp10 juta dalam satu bulan. Harga pokok barang yang terjual sebesar Rp6 juta, sedangkan biaya operasional mencapai Rp2,5 juta.
Dengan asumsi tidak ada unsur pendapatan atau beban lain yang perlu diperhitungkan, laba sebelum pajak adalah Rp1,5 juta.
Angka tersebut merupakan contoh perhitungan, bukan patokan keuntungan yang harus dicapai setiap usaha.
Laporan laba rugi dapat membantu menjawab beberapa pertanyaan penting:
- Apakah harga jual sudah memadai untuk menutup biaya?
- Apakah biaya operasional meningkat lebih cepat daripada penjualan?
- Produk atau layanan mana yang memberikan kontribusi keuntungan lebih baik?
- Apakah promosi menghasilkan penjualan yang sebanding dengan biayanya?
- Apakah bisnis mengalami kerugian secara berulang?
Buat laporan secara rutin, misalnya setiap bulan, lalu bandingkan hasilnya dengan periode sebelumnya dan rencana keuangan.
Jika laba menurun, telusuri penyebabnya sebelum mengambil keputusan. Menaikkan harga bukan selalu solusi terbaik apabila masalah sebenarnya terletak pada pemborosan bahan baku, tingkat retur yang tinggi, atau biaya distribusi yang tidak terkendali.
4. Hindari Pemborosan dan Kendalikan Biaya Operasional
Pengeluaran yang terlihat kecil dapat menjadi beban besar apabila terjadi terus-menerus.
Pemborosan dapat muncul dalam bentuk pembelian bahan baku berlebihan, persediaan yang rusak, langganan layanan yang tidak digunakan, pengiriman yang tidak efisien, atau promosi yang tidak memberikan hasil terukur.
Untuk mengendalikannya, pemilik usaha perlu membedakan pengeluaran wajib, pengeluaran yang mendukung pertumbuhan, dan pengeluaran yang dapat ditunda.
Prioritaskan kebutuhan yang berkaitan langsung dengan produksi, pelayanan pelanggan, keselamatan kerja, dan keberlangsungan operasional.
Pembelian bahan baku juga harus didasarkan pada perkiraan permintaan, kapasitas penyimpanan, waktu pengiriman pemasok, masa simpan, serta risiko perubahan harga.
Membeli dalam jumlah besar tidak selalu lebih hemat. Diskon pembelian dapat kehilangan manfaat apabila barang menumpuk, membutuhkan biaya penyimpanan, kedaluwarsa, atau tidak terjual.
Sebaliknya, membeli terlalu sedikit dapat menimbulkan kehabisan stok dan kehilangan peluang penjualan. Karena itu, jumlah pembelian harus disesuaikan dengan pola permintaan dan kemampuan keuangan.
Evaluasi pengeluaran secara berkala untuk menemukan biaya yang dapat dikurangi tanpa menurunkan kualitas produk atau pelayanan.
Hindari pemotongan biaya secara membabi buta. Penghematan yang mengakibatkan mutu turun, pelanggan kecewa, atau kewajiban hukum tidak terpenuhi justru dapat merugikan bisnis dalam jangka panjang.
5. Pisahkan Keuangan Pribadi dan Keuangan Usaha
Mencampur uang pribadi dengan uang bisnis membuat pemilik usaha sulit mengetahui kondisi keuangan yang sebenarnya.
Sebagai contoh, uang hasil penjualan digunakan untuk membayar kebutuhan rumah tangga tanpa dicatat. Ketika tiba waktunya membeli bahan baku atau membayar pemasok, dana usaha ternyata tidak mencukupi.
Untuk mencegah masalah tersebut, buat pemisahan pencatatan dan, jika memungkinkan, gunakan rekening atau sarana pembayaran yang berbeda untuk kebutuhan pribadi dan bisnis.
Pemilik usaha juga perlu menentukan mekanisme pengambilan uang untuk dirinya sendiri. Pada usaha perseorangan, pengambilan pribadi harus dicatat secara terpisah dari biaya operasional agar tidak membuat laporan laba rugi menjadi keliru.
Pada badan usaha berbadan hukum, perlakuan atas gaji, penggantian biaya, dividen, dan transaksi dengan pemilik perlu mengikuti bentuk badan usaha serta ketentuan yang berlaku.
Pemisahan ini bukan hanya memudahkan pencatatan, tetapi juga membantu menilai apakah bisnis benar-benar mampu membiayai operasionalnya tanpa terus-menerus bergantung pada tambahan uang pribadi.
Lakukan rekonsiliasi secara rutin antara catatan transaksi, saldo rekening, uang tunai, dan bukti pembayaran. Jika ditemukan selisih, telusuri penyebabnya sebelum membuat kesimpulan tentang kondisi keuangan.
6. Tagih Piutang Pelanggan secara Teratur
Penjualan yang belum dibayar pelanggan dapat menjadi sumber masalah arus kas apabila jumlahnya terus meningkat.
Piutang usaha muncul ketika bisnis telah melakukan penjualan atau memberikan layanan secara kredit, tetapi pembayaran belum diterima sesuai kesepakatan.
Meskipun transaksi tersebut dapat diakui sebagai pendapatan sesuai ketentuan akuntansi yang digunakan, uangnya belum tentu tersedia untuk membiayai operasional.
Karena itu, pemilik usaha perlu memiliki prosedur penagihan yang jelas.
Pertama, catat nama pelanggan, nomor faktur, nilai tagihan, tanggal transaksi, tanggal jatuh tempo, serta status pembayaran.
Kedua, sampaikan pengingat sebelum atau ketika tagihan mendekati jatuh tempo. Gunakan komunikasi yang sopan dan profesional, serta lampirkan informasi transaksi yang memudahkan pelanggan melakukan pembayaran.
Ketiga, pantau umur piutang untuk mengetahui tagihan yang belum jatuh tempo, terlambat dalam jangka pendek, atau sudah menunggak cukup lama.
Keempat, evaluasi pemberian fasilitas kredit kepada pelanggan yang berulang kali terlambat membayar. Untuk transaksi berikutnya, bisnis dapat mempertimbangkan uang muka, batas kredit yang sesuai, termin pembayaran yang lebih jelas, atau pembayaran sebelum barang diserahkan apabila disepakati para pihak.
Jangan hanya mengejar peningkatan omzet dengan memberikan kelonggaran pembayaran tanpa mempertimbangkan kemampuan arus kas.
Pada saat yang sama, penagihan harus dilakukan secara wajar dan sesuai hukum. Hindari ancaman, intimidasi, penyebaran data pribadi, atau tindakan lain yang melanggar hak pelanggan.
Untuk piutang yang disengketakan, dokumentasikan kontrak, pesanan, bukti penyerahan barang atau jasa, faktur, dan komunikasi pembayaran sebelum menentukan langkah penyelesaian.
7. Atur Persediaan agar Tidak Menahan Terlalu Banyak Modal
Persediaan merupakan bagian penting dari modal kerja, terutama bagi usaha perdagangan, toko ritel, distributor, dan produsen.
Barang yang tersimpan terlalu lama dapat membuat dana tertahan sehingga tidak bisa digunakan untuk kebutuhan lain.
Risikonya berbeda menurut jenis usaha. Produk makanan memiliki risiko kedaluwarsa, pakaian dapat tertinggal tren, sedangkan barang elektronik berpotensi mengalami penurunan harga atau perubahan teknologi.
Pengelolaan persediaan perlu disesuaikan dengan karakteristik produk dan pola permintaan.
Beberapa langkah yang dapat diterapkan adalah:
- Mencatat stok masuk dan keluar setiap kali terjadi transaksi.
- Mengidentifikasi produk yang paling cepat dan paling lambat terjual.
- Memeriksa barang rusak, kedaluwarsa, atau tidak lagi layak dijual.
- Menentukan batas persediaan minimum berdasarkan waktu pengadaan dan kebutuhan penjualan.
- Membeli kembali barang berdasarkan data penjualan, bukan hanya perkiraan atau dorongan diskon pemasok.
- Melakukan pemeriksaan fisik secara berkala untuk mencocokkan stok aktual dengan catatan.
Bagi usaha yang memiliki banyak jenis produk, analisis persediaan dapat membantu menentukan barang yang memerlukan pengawasan lebih ketat.
Namun, stok rendah tidak selalu berarti pengelolaan yang baik. Apabila barang yang dibutuhkan pelanggan sering habis, usaha dapat kehilangan penjualan dan kepercayaan konsumen.
Tujuannya adalah menjaga keseimbangan antara ketersediaan barang, biaya penyimpanan, dan dana yang tersedia.
8. Tentukan Harga Jual Berdasarkan Biaya dan Nilai Produk
Harga jual yang terlalu rendah dapat membuat bisnis kesulitan menutup biaya, meskipun jumlah penjualan terlihat tinggi.
Sebaliknya, harga yang terlalu tinggi tanpa mempertimbangkan nilai produk, kemampuan pelanggan, dan persaingan dapat menghambat penjualan.
Sebelum menentukan harga, hitung biaya yang berkaitan dengan produk atau layanan.
Untuk produk fisik, perhitungan dapat mencakup bahan baku, tenaga kerja langsung, kemasan, biaya produksi, serta biaya lain yang relevan untuk menghasilkan barang yang dijual.
Setelah itu, perhitungkan biaya operasional yang perlu ditutup oleh keseluruhan penjualan, seperti sewa, pemasaran, administrasi, dan distribusi.
Sebagai ilustrasi, apabila suatu produk memiliki biaya langsung Rp40.000 dan dijual Rp60.000, selisih Rp20.000 merupakan kontribusi awal sebelum memperhitungkan biaya tetap dan biaya lain yang belum dimasukkan.
Selisih tersebut tidak otomatis menjadi laba bersih.
Pemilik usaha juga perlu memahami perbedaan antara markup dan margin. Jika biaya produk Rp40.000 dan harga jual Rp60.000, markup terhadap biaya adalah 50 persen, sedangkan margin kotor terhadap harga jual adalah sekitar 33,3 persen, dengan asumsi biaya yang digunakan sudah sesuai untuk perhitungan tersebut.
Perbedaan ini penting agar target keuntungan tidak salah dihitung.
Untuk usaha jasa, biaya yang perlu dipertimbangkan dapat meliputi waktu kerja, tenaga profesional, perangkat lunak, transportasi, administrasi, serta biaya memperoleh pelanggan.
Evaluasi harga ketika biaya pemasok berubah, produk mengalami perubahan, atau kondisi pasar bergeser. Jangan mengubah harga hanya berdasarkan harga pesaing tanpa mengetahui struktur biaya usaha sendiri.
9. Siapkan Dana Cadangan untuk Menjaga Kelangsungan Usaha
Dana cadangan berfungsi sebagai penyangga ketika penerimaan menurun atau terjadi pengeluaran yang tidak direncanakan.
Contohnya adalah kerusakan peralatan, keterlambatan pembayaran pelanggan, kenaikan harga bahan baku, atau kebutuhan perbaikan tempat usaha.
Tanpa dana cadangan, pemilik bisnis mungkin terpaksa menggunakan uang untuk membayar pemasok, mengambil pinjaman mendadak, atau menunda kewajiban yang sebenarnya sudah jatuh tempo.
Besarnya dana cadangan tidak dapat ditentukan dengan satu angka yang berlaku untuk semua bisnis.
Usaha dengan pendapatan stabil dan biaya tetap rendah memiliki kebutuhan yang berbeda dari usaha musiman, bisnis dengan banyak pegawai, atau perusahaan yang sangat bergantung pada beberapa pelanggan besar.
Sebagai langkah awal, hitung pengeluaran operasional penting per bulan, kemudian tentukan target cadangan berdasarkan risiko dan kemampuan keuangan usaha.
Dana tersebut sebaiknya dipisahkan dari uang yang dialokasikan untuk belanja rutin. Pemisahan dapat dilakukan melalui rekening atau pencatatan tersendiri agar penggunaannya mudah dipantau.
Dana cadangan bukan berarti seluruh uang harus disimpan tanpa digunakan untuk kegiatan produktif. Pemilik usaha perlu menyeimbangkan kebutuhan perlindungan kas dengan kebutuhan pembelian stok, pengembangan produk, dan pemasaran yang memiliki dasar perhitungan jelas.
10. Gunakan Utang dan Modal Tambahan secara Hati-hati
Tambahan modal dapat membantu bisnis berkembang, tetapi sumber pendanaan harus dipilih berdasarkan kebutuhan dan kemampuan membayar.
Pinjaman, misalnya, dapat digunakan untuk membiayai kebutuhan yang menghasilkan manfaat ekonomi apabila arus kas usaha mampu menanggung cicilan beserta bunga dan biaya terkait.
Namun, meminjam uang hanya untuk menutup kerugian operasional yang terus berulang dapat memperbesar masalah jika penyebab kerugian tidak diperbaiki.
Sebelum mengambil pinjaman, hitung jumlah dana yang dibutuhkan, total kewajiban pembayaran, jadwal cicilan, biaya administrasi, serta dampaknya terhadap kas bulanan.
Perhatikan juga apakah pendapatan usaha cukup stabil untuk memenuhi kewajiban tersebut ketika penjualan menurun.
Selain pinjaman, tambahan modal dapat berasal dari setoran pemilik, investor, atau kerja sama usaha. Setiap pilihan mempunyai konsekuensi berbeda terhadap kepemilikan, kendali, pembagian hasil, dan kewajiban hukum.
Hindari menggunakan pinjaman jangka pendek untuk membiayai investasi jangka panjang tanpa mempertimbangkan ketidaksesuaian jatuh tempo.
Pemilik usaha juga sebaiknya tidak mencampurkan uang pinjaman dengan keuntungan seolah-olah keduanya merupakan pendapatan dari penjualan. Dana pinjaman menambah kas sekaligus menimbulkan kewajiban yang harus dikelola.
11. Evaluasi Pemasaran Berdasarkan Hasil, Bukan Sekadar Aktivitas
Promosi penting untuk mendapatkan pelanggan, tetapi biaya pemasaran harus sejalan dengan tujuan bisnis dan kemampuan keuangan.
Pengeluaran untuk iklan, komisi penjualan, diskon, kerja sama promosi, dan pembuatan konten sebaiknya dicatat agar pemilik usaha dapat menilai manfaatnya.
Jangan menganggap promosi berhasil hanya karena banyak orang melihat konten atau mengunjungi halaman penjualan. Ukur juga jumlah calon pelanggan yang menghubungi bisnis, transaksi yang terjadi, nilai penjualan, serta keuntungan yang diperoleh setelah biaya terkait diperhitungkan.
Sebagai contoh, kampanye yang menghasilkan banyak pesanan belum tentu menguntungkan jika diskon terlalu besar, biaya pengiriman ditanggung penjual, atau biaya memperoleh pelanggan lebih tinggi daripada kontribusi keuntungan dari transaksi tersebut.
Usaha kecil dapat memulai evaluasi menggunakan pencatatan sederhana berdasarkan sumber pelanggan, biaya promosi, jumlah transaksi, dan nilai penjualan.
Jika satu saluran pemasaran menghasilkan pelanggan yang sesuai dengan target, alokasikan anggaran berdasarkan hasil yang terukur. Jika hasilnya belum memadai, evaluasi penawaran, sasaran pelanggan, kualitas materi promosi, dan proses penjualan sebelum menambah pengeluaran.
Pertumbuhan usaha sebaiknya tidak dibangun hanya berdasarkan kenaikan omzet, melainkan kemampuan menghasilkan keuntungan dan mempertahankan arus kas yang sehat.
12. Pantau Indikator Keuangan secara Berkala
Pencatatan keuangan menjadi lebih bermanfaat ketika hasilnya digunakan untuk mengambil keputusan.
Pemilik usaha dapat memantau sejumlah indikator sederhana untuk mengetahui apakah modal masih dikelola secara sehat.
| Indikator | Hal yang perlu diperiksa |
|---|---|
| Saldo kas | Apakah uang tersedia cukup untuk membiayai kebutuhan mendesak? |
| Arus kas operasional | Apakah kegiatan usaha menghasilkan kas yang memadai? |
| Laba kotor | Apakah penjualan cukup untuk menutup biaya pokok produk atau jasa? |
| Laba bersih | Apakah usaha menghasilkan keuntungan setelah biaya yang relevan? |
| Umur piutang | Apakah pembayaran pelanggan semakin terlambat? |
| Perputaran persediaan | Apakah stok bergerak sesuai kebutuhan penjualan? |
| Kewajiban jatuh tempo | Apakah bisnis mampu memenuhi pembayaran tepat waktu? |
Tidak semua usaha memerlukan sistem pelaporan yang rumit. Bisnis mikro dapat memulai dengan buku kas, daftar piutang, daftar utang, catatan persediaan, dan laporan laba rugi sederhana.
Ketika transaksi semakin banyak, pemilik usaha dapat mempertimbangkan perangkat lunak akuntansi atau bantuan tenaga pembukuan profesional.
Yang terpenting, data keuangan harus dicatat secara konsisten dan diperiksa secara rutin agar keputusan bisnis tidak hanya didasarkan pada perkiraan.
Contoh Penerapan Pengelolaan Modal pada Usaha Kecil
Misalnya, seorang pemilik usaha memiliki modal awal Rp10 juta untuk menjalankan bisnis produk rumah tangga.
Ia kemudian menyusun rencana penggunaan modal dengan mempertimbangkan kebutuhan stok, peralatan, pemasaran, operasional, dan dana cadangan.
Pembagian berikut hanya ilustrasi untuk menunjukkan cara berpikir dalam menyusun anggaran, bukan komposisi ideal yang berlaku untuk semua usaha.
| Alokasi | Nilai |
|---|---|
| Persediaan awal | Rp4.000.000 |
| Peralatan dan perlengkapan | Rp1.500.000 |
| Pemasaran awal | Rp500.000 |
| Biaya operasional awal | Rp2.000.000 |
| Dana cadangan | Rp2.000.000 |
| Total | Rp10.000.000 |
Dalam pelaksanaannya, pemilik usaha mencatat setiap transaksi, memantau stok, memisahkan uang pribadi, serta mengevaluasi penjualan dan biaya secara berkala.
Jika penjualan meningkat tetapi banyak pelanggan belum membayar, ia tidak langsung menganggap bisnis memiliki uang berlebih. Ia memeriksa piutang dan memperkirakan kapan pembayaran diterima.
Jika stok menumpuk, ia mengevaluasi produk yang lambat terjual sebelum membeli barang tambahan. Jika biaya pemasaran meningkat, ia memeriksa hasil promosi dan menyesuaikan anggaran.
Dengan pendekatan ini, pengelolaan modal menjadi proses pengambilan keputusan berdasarkan data, bukan sekadar pembagian uang di awal usaha.
Kesalahan Umum yang Membuat Modal Usaha Cepat Habis
Beberapa kesalahan berikut perlu dihindari karena dapat mengganggu kestabilan keuangan bisnis.
Menganggap seluruh uang penjualan sebagai keuntungan. Uang penjualan masih perlu digunakan untuk menutup biaya barang, operasional, pajak yang relevan, dan kewajiban lain.
Mengambil uang usaha tanpa pencatatan. Pengambilan dana yang tidak tercatat menyulitkan evaluasi kondisi keuangan dan perencanaan kebutuhan berikutnya.
Memberikan kredit tanpa batas yang jelas. Penjualan secara kredit dapat meningkatkan risiko piutang menumpuk dan menghambat penerimaan kas.
Membeli persediaan hanya karena diskon. Harga murah tidak selalu menguntungkan apabila barang tidak terjual atau memerlukan biaya penyimpanan tambahan.
Menentukan harga tanpa menghitung biaya. Omzet yang terlihat tinggi tidak menjamin usaha memperoleh margin yang memadai.
Mengabaikan kewajiban pembayaran. Utang kepada pemasok, cicilan, pajak, dan kewajiban lainnya perlu dipantau berdasarkan tanggal jatuh tempo.
Menggunakan seluruh dana cadangan untuk ekspansi. Penambahan produk, tempat usaha, atau pegawai perlu mempertimbangkan dampaknya terhadap kas dan kemampuan operasional.
Menunda evaluasi ketika penjualan menurun. Masalah yang tidak segera ditelusuri dapat berkembang menjadi kekurangan modal kerja dan kesulitan membayar kewajiban.
Menghindari kesalahan tersebut tidak menjamin bisnis selalu untung, tetapi membantu pemilik usaha mendeteksi risiko lebih dini dan mengambil keputusan dengan pertimbangan yang lebih baik.
Perubahan dan Penyesuaian Pengelolaan Modal Usaha
Pengelolaan modal perlu mengikuti perubahan pola transaksi, teknologi pembayaran, biaya pemasok, perilaku pelanggan, dan kondisi pasar.
Bisnis yang mulai menerima pembayaran melalui berbagai kanal, misalnya, perlu memastikan seluruh transaksi masuk ke pencatatan yang sama agar tidak terjadi perbedaan antara laporan penjualan dan saldo kas.
Usaha yang berjualan melalui lokapasar juga perlu memperhitungkan biaya layanan, komisi, promosi, pengiriman, retur, dan jadwal pencairan dana sesuai ketentuan platform yang digunakan.
Sementara itu, bisnis yang mulai mempekerjakan karyawan perlu merencanakan kewajiban penggajian dan biaya ketenagakerjaan sesuai ketentuan yang berlaku.
Tidak ada satu metode pengelolaan modal yang selalu tepat untuk semua jenis usaha. Sistem pencatatan, target dana cadangan, kebijakan kredit, dan jadwal evaluasi perlu disesuaikan dengan skala bisnis, pola penerimaan, serta tingkat risikonya.
Untuk urusan perpajakan dan pelaporan keuangan, pemilik usaha sebaiknya merujuk pada ketentuan resmi terbaru yang sesuai dengan bentuk usaha dan kondisi masing-masing. Jangan menggunakan angka tarif, ambang batas, atau ketentuan lama tanpa memeriksa apakah aturan tersebut masih berlaku.
Mengelola modal usaha agar tidak cepat habis memerlukan disiplin dalam perencanaan, pencatatan, pengawasan, dan evaluasi keuangan.
Langkah yang dapat diterapkan meliputi menyusun anggaran, mencatat arus kas, membuat laporan laba rugi, mengendalikan biaya, memisahkan keuangan pribadi dan bisnis, menagih piutang tepat waktu, mengelola persediaan, menentukan harga berdasarkan biaya, menyiapkan dana cadangan, serta menggunakan tambahan modal secara hati-hati.
Pemilik usaha juga perlu mengevaluasi hasil pemasaran dan memantau indikator keuangan agar dapat mengetahui kapan harus berhemat, menambah persediaan, memperbaiki harga, atau menunda ekspansi.
Prinsip utamanya adalah memastikan uang usaha digunakan untuk kebutuhan yang jelas, kewajiban dibayar tepat waktu, dan keputusan bisnis dibuat berdasarkan kondisi keuangan yang dapat diperiksa.
Modal yang dikelola dengan baik tidak menjamin keberhasilan secara otomatis. Namun, pengelolaan yang disiplin membantu bisnis mengurangi risiko kekurangan kas, bertahan menghadapi perubahan, dan membangun pertumbuhan yang lebih berkelanjutan.
Sumber dan Catatan Editorial
Bahan awal artikel merujuk pada Media Indonesia. Karena tautan artikel sumber tidak disertakan, judul publikasi, tanggal terbit, dan isi sumber asli belum dapat dicocokkan secara spesifik.
Untuk memperkuat akurasi dan penerapan praktis, pembaca dapat merujuk pada sumber primer berikut sesuai kebutuhan:
- Ikatan Akuntan Indonesia (IAI) – rujukan standar akuntansi dan pelaporan keuangan yang relevan dengan jenis entitas.
- Direktorat Jenderal Pajak (DJP) – informasi resmi mengenai kewajiban perpajakan usaha.
- Bank Indonesia (BI) – informasi mengenai sistem pembayaran dan transaksi keuangan.
- Otoritas Jasa Keuangan (OJK) – informasi resmi mengenai produk jasa keuangan dan pembiayaan.
Artikel ini merupakan panduan umum pengelolaan keuangan usaha, bukan pengganti nasihat akuntansi, perpajakan, atau hukum yang disesuaikan dengan kondisi bisnis tertentu.
FAQ: Cara Mengelola Modal Usaha
Apa yang dimaksud dengan pengelolaan modal usaha?
Pengelolaan modal usaha adalah proses merencanakan, menggunakan, mencatat, mengawasi, dan mengevaluasi dana untuk menjalankan bisnis. Tujuannya adalah menjaga kecukupan dana operasional, mengendalikan pengeluaran, dan mendukung keberlangsungan usaha.
Bagaimana cara mengelola modal usaha agar tidak cepat habis?
Modal usaha dapat dikelola dengan menyusun rencana keuangan, mencatat arus kas, membuat laporan laba rugi, mengendalikan biaya, memisahkan keuangan pribadi dan bisnis, menagih piutang tepat waktu, mengelola persediaan, serta menyediakan dana cadangan sesuai kebutuhan usaha.
Mengapa uang penjualan tidak boleh langsung dianggap sebagai keuntungan?
Uang penjualan masih perlu digunakan untuk menutup harga pokok barang atau jasa, biaya operasional, dan kewajiban lain yang relevan. Omzet menunjukkan nilai penjualan, sedangkan laba dihitung setelah pendapatan dikurangi beban yang terkait.
Mengapa keuangan pribadi dan keuangan usaha perlu dipisahkan?
Pemisahan keuangan membantu pemilik usaha melacak transaksi, mengetahui kondisi kas bisnis, mengevaluasi keuntungan, dan mencegah penggunaan dana usaha untuk kebutuhan pribadi tanpa pencatatan yang jelas.
Bagaimana cara mengelola piutang pelanggan agar arus kas tetap terjaga?
Catat nilai tagihan dan tanggal jatuh tempo, kirim pengingat pembayaran secara profesional, pantau umur piutang, serta evaluasi pemberian kredit kepada pelanggan yang sering terlambat membayar. Penagihan harus dilakukan secara wajar dan sesuai hukum.
Apakah modal usaha yang besar menjamin bisnis berhasil?
Tidak. Modal yang besar tidak otomatis menjamin keberhasilan bisnis. Keberlangsungan usaha juga dipengaruhi oleh pengelolaan arus kas, pengendalian biaya, penetapan harga, permintaan pasar, kualitas produk atau layanan, dan kemampuan mengambil keputusan berdasarkan kondisi keuangan.
📲 Scan QRIS di Sini 🤝 Dukung Jurnalisme Independen

Ditulis oleh: Redaktur
Redaktur Gensa Media Indonesia bertanggung jawab mengelola, menyunting, dan memastikan setiap berita memenuhi standar jurnalistik, akurasi, keberimbangan, independensi, serta Kode Etik Jurnalistik sebelum dipublikasikan kepada masyarakat.